


Portage immobilier ou vente à réméré : chez Alterfi, les deux opérations suivent le même modèle. Le propriétaire vend son bien à un investisseur entre 42 % et 60 % de sa valeur, garde la possibilité de le racheter au prix de vente pendant cinq ans au maximum, et peut rester dans les lieux moyennant une indemnité d’occupation d’environ 10 % par an, payée d’avance. La vente à réméré désigne la vente avec faculté de rachat prévue aux articles 1659 à 1673 du Code civil ; le portage immobilier désigne la même opération lorsqu’on la présente comme un financement temporaire, organisé par une convention de portage. La différence tient donc surtout au vocabulaire et à l’usage, pas au prix de rachat, aux frais ni à la durée. Ce guide explique ce qui est identique, ce qui peut être aménagé et comment choisir la durée adaptée à votre situation, dans le prolongement de portage immobilier : définition, fonctionnement et étapes clés.
En bref
- Le portage immobilier et la vente à réméré consistent tous deux à vendre un bien à un investisseur en conservant la possibilité de le racheter.
- La vente à réméré repose sur la faculté de rachat prévue aux articles 1659 à 1673 du Code civil, limitée à cinq ans.
- Chez Alterfi, le portage immobilier suit le même modèle que la vente à réméré : même prix de rachat, mêmes frais, cinq ans au maximum.
- Dans les deux opérations, l’investisseur achète entre 42 % et 60 % de la valeur, et le bien est perdu faute de rachat.
Définitions : deux noms pour une même opération chez Alterfi
Le portage immobilier : une vente, un droit de rachat et une convention d’occupation
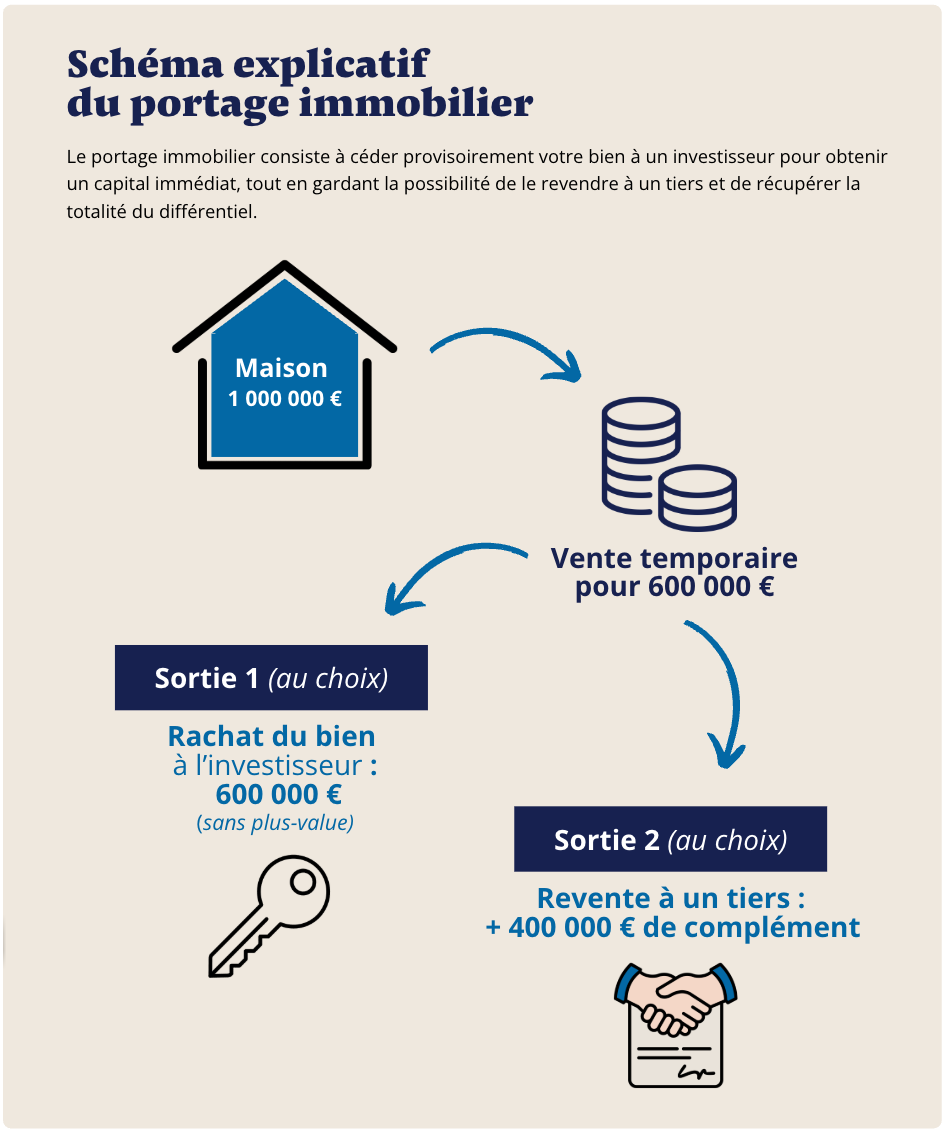
Le portage immobilier réunit, chez le notaire, une vente, un droit de rachat et une convention d’occupation. Le propriétaire, appelé le porté, vend son bien à un investisseur, le porteur, qui lui verse le prix à la signature. Le porté conserve la possibilité de racheter son bien et peut continuer à l’occuper moyennant une indemnité d’occupation, selon les modalités précisées dans une convention de portage immobilier.
Le droit de rachat prend le plus souvent la forme d’une faculté de rachat au sens du Code civil, c’est-à-dire d’une vente à réméré. Il peut aussi être organisé par une promesse de vente consentie par l’investisseur. Dans les deux cas, chez Alterfi, la durée est de cinq ans au maximum : une prolongation peut être convenue avec l’investisseur, dans la limite de cinq ans au total.
La vente à réméré : la vente avec faculté de rachat du Code civil
La vente à réméré, ou vente avec faculté de rachat, est prévue aux articles 1659 à 1673 du Code civil. Elle transfère réellement la propriété du bien à l’acquéreur, et le vendeur se réserve le droit de le racheter dans un délai qui ne peut excéder cinq ans (article 1660 du Code civil).
Le rachat est une faculté, jamais une obligation : à défaut de rachat dans le délai, l’acquéreur reste propriétaire. Le prix de rachat est égal au prix de vente, sans majoration ni intérêts ; s’y ajoutent seulement les frais et loyaux coûts de la vente prévus par l’article 1673 du Code civil.
Pourquoi deux termes pour un même modèle ?
« Vente à réméré » est le terme juridique : il met l’accent sur la clause de rachat. « Portage immobilier » est le terme financier : il présente l’opération comme un financement temporaire adossé au bien, le temps de franchir une difficulté ou de mener un projet. Chez Alterfi, le choix du terme ne change ni le prix d’achat, ni le prix de rachat, ni l’indemnité d’occupation, ni les honoraires, ni la durée maximale.
Comparaison : ce qui est identique et ce qui peut être aménagé
Ce qui est identique dans les deux opérations
- Le prix d’achat : entre 42 % et 60 % de la valeur du bien.
- Le prix de rachat : égal au prix de vente, sans majoration ni intérêts, plus les frais et loyaux coûts de l’article 1673 du Code civil.
- L’indemnité d’occupation : environ 10 % par an du prix de vente, payée d’avance, restituée au prorata en cas de rachat anticipé, et due aussi lorsque le bien est loué à un tiers.
- Les honoraires : 5 % HT du prix de vente, soit 6 % TTC, dus seulement si l’opération se réalise.
- Les frais de notaire : entre 2 % et 3 % du prix de vente, à la charge du vendeur.
- La durée : cinq ans au maximum, avec des durées usuelles de 12 à 24 mois.
- Le bien : situé en France, d’une valeur d’au moins 300 000 €.
- L’issue sans rachat : l’acquéreur reste propriétaire, sans pénalité ni indemnité supplémentaire.
Ce qui peut être aménagé, dans les deux cas
Selon l’accord avec l’investisseur, l’acte peut prévoir un rachat échelonné ou partiel, ou une prolongation dans la limite de cinq ans au total. Ces aménagements ne sont pas des droits automatiques : ils se négocient au cas par cas et s’appliquent de la même façon à un portage et à une vente à réméré.
Fiscalité et sécurité juridique
Le traitement fiscal de l’opération dépend de votre situation et de la nature du bien : il se vérifie avec le notaire et votre conseil fiscal, ce qui justifie de bien anticiper la fiscalité du portage immobilier. Sur le plan juridique, les deux opérations sont des ventes signées devant notaire, et le droit de rachat est fixé dans l’acte : aucune n’est en soi moins sûre que l’autre, pourvu que l’acte soit clair sur le prix, le délai et l’occupation.
Ce qui distingue vraiment : le vocabulaire et l’usage
Le terme « vente à réméré » est surtout employé par les particuliers qui veulent rembourser des dettes ou éviter une saisie. Le terme « portage immobilier » est plus souvent utilisé par les dirigeants, les professionnels et les propriétaires qui financent un projet ou une transition. Le mécanisme et les conditions restent les mêmes.
Portage ou réméré : comment choisir selon votre situation ?
Chez Alterfi, le choix ne porte pas sur les conditions financières, qui sont identiques, mais sur la durée à retenir, l’occupation du bien et le financement du rachat. Les trois exemples fictifs ci-dessous appliquent le même modèle.
Vous êtes en situation de surendettement ou menacé de saisie
La vente à réméré, ou un portage aux mêmes conditions, permet d’obtenir des liquidités pour rembourser vos dettes, ce qui met fin à la cause de la procédure, sous réserve des règles propres à celle-ci. Vérifiez que le montant net perçu couvre les dettes et que le rachat sera finançable dans le délai convenu. Cette logique est détaillée pour le portage immobilier pour éviter la saisie judiciaire.
Exemple concret : Un couple avec des arriérés de crédit immobilier de 80 000 € vend son appartement en réméré pour 180 000 € (valeur réelle : 300 000 €, soit un prix de 60 % de la valeur), avec une durée convenue de 24 mois. L’indemnité d’occupation, payée d’avance, s’élève à 36 000 € (10 % par an du prix de vente) et les honoraires à 10 800 € (6 % TTC du prix de vente) : le couple perçoit 133 200 € nets à la signature, hors frais d’acte (les frais de notaire, entre 2 % et 3 % du prix de vente, soit 3 600 € à 5 400 €, sont à la charge du vendeur). Il rachète son bien au bout de 2 ans pour 180 000 €, prix égal au prix de vente, grâce à un nouveau crédit obtenu une fois sa situation régularisée. Coût total de l’opération : 46 800 € (indemnité d’occupation et honoraires), hors frais d’acte.
Vous financez un projet sans vendre définitivement
Si vous souhaitez obtenir des liquidités tout en gardant la possibilité de récupérer votre bien, l’opération est souvent présentée comme un portage immobilier. La durée se fixe selon votre projet de rachat, dans la limite de cinq ans.
Exemple concret : Un retraité cède sa maison en portage pour 240 000 € (valeur : 400 000 €, soit un prix de 60 % de la valeur), pour une durée convenue de 18 mois, et continue à l’occuper. L’indemnité d’occupation, payée d’avance, s’élève à 36 000 € et les honoraires à 14 400 € : il perçoit 189 600 € nets à la signature, hors frais d’acte (frais de notaire entre 2 % et 3 % du prix de vente, soit 4 800 € à 7 200 €, à la charge du vendeur). Il rachète sa maison à l’échéance pour 240 000 €, prix égal au prix de vente, grâce à la vente d’un autre bien, et la conserve pour ses héritiers. Coût total de l’opération : 50 400 € (indemnité d’occupation et honoraires), hors frais d’acte.
Vous êtes un professionnel (artisan, commerçant) en difficulté
Un professionnel propriétaire de ses murs peut obtenir des fonds pour redresser son activité et continuer à exploiter son local moyennant l’indemnité d’occupation. S’il a besoin de plus de temps pour se restructurer, il retient une durée plus longue, toujours dans la limite de cinq ans, en tenant compte du coût de l’indemnité payée d’avance.
Exemple concret : Un commerçant cède son magasin, d’une valeur de 350 000 €, en portage pour 210 000 € (60 % de la valeur), pour une durée convenue de 24 mois. Il continue à l’exploiter moyennant une indemnité d’occupation de 42 000 €, payée d’avance (10 % par an du prix de vente), et règle 12 600 € d’honoraires : il perçoit 155 400 € nets à la signature, hors frais d’acte (frais de notaire entre 2 % et 3 % du prix de vente, soit 4 200 € à 6 300 €, à la charge du vendeur). Il rachète son magasin au bout de 2 ans pour 210 000 €, prix égal au prix de vente, grâce à un crédit professionnel obtenu après avoir relancé son activité. Coût total de l’opération : 54 600 € (indemnité d’occupation et honoraires), hors frais d’acte.
Les erreurs à éviter dans le choix entre portage et réméré
Sous-estimer les coûts et les risques
Dans les deux opérations, l’investisseur achète le bien entre 42 % et 60 % de sa valeur, et les honoraires (plafonnés à 5 % HT du prix de vente, soit 6 % TTC) comme les frais de notaire (entre 2 % et 3 % du prix de vente) sont à la charge du vendeur. Le délai convenu peut aussi se révéler trop court pour le rachat. Il est essentiel de faire une simulation financière complète avec un conseiller en gestion de patrimoine pour évaluer les coûts globaux.
Négliger l’accompagnement professionnel
Un notaire non spécialisé peut rédiger un contrat déséquilibré. Il est crucial de choisir des professionnels expérimentés en portage ou réméré pour sécuriser la transaction et éviter les litiges.
Croire que le portage permet une durée plus longue
Chez Alterfi, le portage immobilier est plafonné à cinq ans, comme la vente à réméré, y compris lorsque le rachat repose sur une promesse de vente. L’essentiel est de retenir une durée cohérente avec votre plan de rachat.
Oublier les alternatives
Le rachat de crédit ou la location avec option d’achat peuvent parfois être des solutions plus adaptées. Il est recommandé de comparer toutes les options avec un expert avant de se décider.
Étude de cas : Portage immobilier vs vente à réméré en pratique
Cas fictif : Monsieur et Madame Lambert
Situation :
- Propriétaires d’un appartement à Bordeaux (valeur : 320 000 €).
- Dettes : 120 000 € (crédit immobilier + crédits conso).
- Menace de saisie immobilière dans 6 mois.
Option 1 : vente à réméré sur 24 mois
- Prix de vente : 192 000 € (60 % de la valeur du bien).
- Délai de rachat convenu : 24 mois.
- Prix de rachat : 192 000 €, égal au prix de vente.
- Indemnité d’occupation : 38 400 €, payée d’avance (10 % par an du prix de vente) et restituée au prorata en cas de rachat anticipé.
- Honoraires : 11 520 € (6 % TTC du prix de vente).
- Montant net perçu à la signature : 142 080 €, hors frais d’acte (frais de notaire entre 2 % et 3 % du prix de vente, soit 3 840 € à 5 760 €, à la charge du vendeur).
- Avantages : Liquidités immédiates pour rembourser les dettes et éviter la saisie.
- Risques : Perte du bien si non-rachat.
Option 2 : portage immobilier sur 36 mois
- Prix de cession : 192 000 € (60 % de la valeur du bien, comme pour la vente à réméré).
- Durée convenue : 36 mois.
- Prix de rachat : 192 000 €, égal au prix de cession.
- Indemnité d’occupation : 57 600 €, payée d’avance (10 % par an du prix de cession).
- Honoraires : 11 520 € (6 % TTC du prix de cession).
- Montant net perçu à la signature : 122 880 €, hors frais d’acte (frais de notaire de 3 840 € à 5 760 €, à la charge du vendeur).
- Avantages : délai convenu plus long pour se restructurer ; une durée de 36 mois serait possible à l’identique en vente à réméré, dans la limite de cinq ans.
- Risques : Indemnité d’occupation prépayée plus élevée, donc montant net plus faible : une fois les frais de notaire déduits (117 120 € à 119 040 €), il ne couvre plus les 120 000 € de dettes.
Choix final : Ils retiennent une durée de 24 mois, suffisante pour régulariser leurs dettes : le montant net perçu les couvre avec une marge, alors qu’avec 36 mois il ne les couvrirait plus une fois les frais de notaire déduits. L’opération est présentée ici comme une vente à réméré ; un portage aux mêmes conditions aurait donné exactement les mêmes chiffres.
Résultat :
- Ils remboursent leurs 120 000 € de dettes avec le montant net perçu (136 320 € après des frais de notaire de 3 %).
- Ils rachètent leur appartement au bout de 24 mois pour 192 000 €, grâce à un nouveau crédit obtenu une fois leur situation régularisée.
- Coût total de l’opération : 49 920 € (indemnité d’occupation et honoraires), hors frais d’acte.
FAQ : Réponses aux questions fréquentes
Peut-on combiner portage immobilier et vente à réméré ?
Non : un même bien fait l’objet d’une seule opération à la fois. Le choix entre les deux se fait avec le notaire, selon votre situation.
Quel mécanisme est le plus avantageux fiscalement ?
La fiscalité dépend de votre situation et de la nature du bien : ce point se vérifie avec le notaire et votre conseil fiscal avant de signer.
Peut-on annuler un contrat de portage ou de réméré ?
Une fois l’acte signé devant notaire, l’opération engage les deux parties. Le vendeur conserve en revanche la possibilité de racheter son bien, qui est une faculté et jamais une obligation. Toute remise en cause de l’acte se vérifie avec le notaire ou votre avocat.
Quel mécanisme est le plus rapide à mettre en place ?
Dans les deux cas, la mise en place se fait dans un délai qui dépend du dossier et du notaire.
Peut-on faire un portage immobilier ou une vente à réméré sur un bien en copropriété ?
Oui. Les modalités propres à la copropriété se vérifient avec le notaire.
Conclusion : Comment choisir entre portage immobilier et vente à réméré ?
Chez Alterfi, portage immobilier et vente à réméré suivent le même modèle : prix d’achat entre 42 % et 60 % de la valeur, prix de rachat égal au prix de vente, indemnité d’occupation d’environ 10 % par an payée d’avance, honoraires de 5 % HT soit 6 % TTC, frais de notaire de 2 % à 3 %, cinq ans au maximum et aucune pénalité si le rachat n’intervient pas. La différence tient surtout au vocabulaire et à l’usage. Le vrai choix porte donc sur la durée, sur le montant net nécessaire pour solder vos dettes ou financer votre projet, et sur la façon dont vous financerez le rachat. Faute de rachat dans le délai, l’acquéreur reste propriétaire : c’est le risque principal, identique dans les deux cas. Pour les questions fiscales et juridiques propres à votre situation, entourez-vous de votre notaire et de votre conseil fiscal, et retrouvez l’essentiel sur le portage immobilier : définition, fonctionnement et étapes clés.